作者 The Innovation Lab Cho Yong-ho
今年,我們經歷了無人預料到的 COVID-19 疫情這場全球性事件,企業與家戶部門因營業低迷、所得減少及債務增加而承受負擔。另一方面,從機會的角度來看,疫情也成為加速數位轉型時程的催化劑,原本要花 5 年才會發生的事被壓縮到 1 年內發生,類似說法不時可聞。
在一年結束之前,現在正是有必要整理一次這場疫情從哪些層面影響企業環境,以及需要如何因應的時候。以下將其影響分為 10 項加以整理。
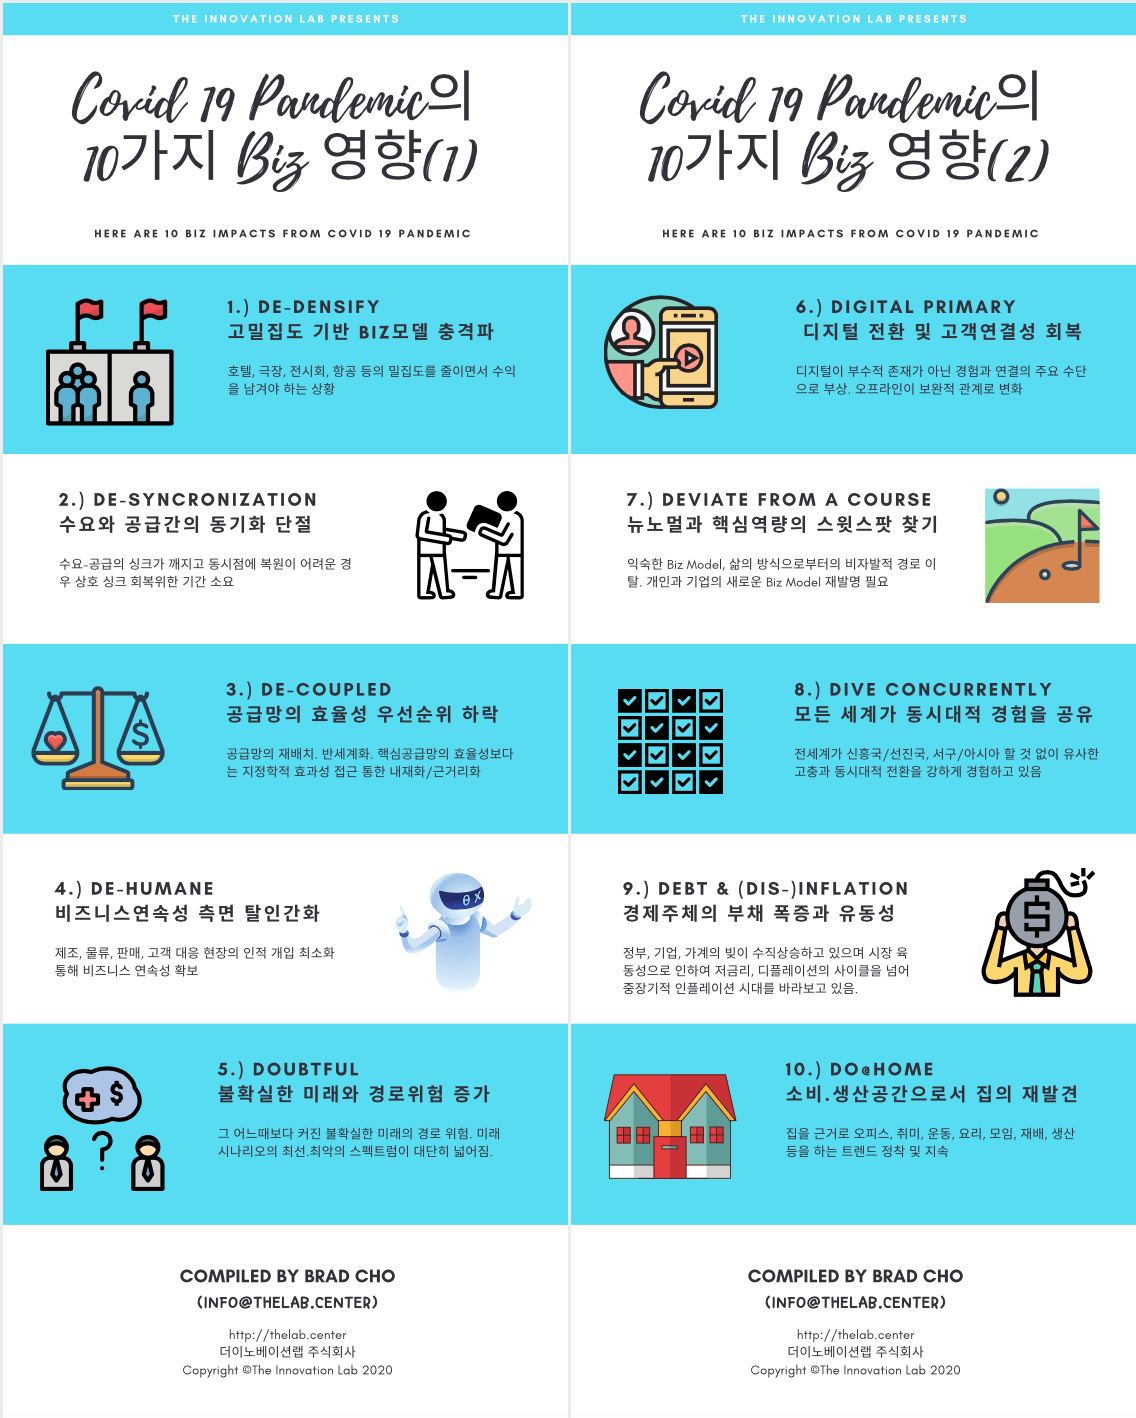
1) De-Densify(對高密度型商業模式的衝擊波)
為防止病毒擴散,民間自主管理與政府層級都在強制實施社交距離措施。過去依一定程度以上人群密度所建立的產業商業模式,在固定成本不變、營收卻減少的過程中,獲利能力正在惡化。受到代表性影響的產業包括飯店、電影院、展覽/表演、旅遊與航空。飯店業正緩步恢復至先前水準,但入境/出境旅遊與國際航空距離復甦似乎仍有很長一段路。
2) De-Synchronization(供需之間的同步中斷)
供需之間的連結,通常建立在需求者與供給者會於特定空間和時間相遇,並能滿足彼此需求的期待之上。然而,疫情造成這種期待與連結彼此不一致。
從消費者角度來看,可能到了常去的店家,卻因政府的社交距離政策而在正常營業時間沒有營業,或暫時歇業;反過來,也可能店家久違地重新開門,消費者卻不知道,必須等待一段時間後客流才會回來。從企業角度來看,若擁有越多透過電子郵件、KakaoTalk、SMS 主動對外與客戶溝通的方式,就越容易克服這類期待落差所造成的困難。
3) De-Coupled(供應鏈效率的優先順序下降)
自 2008 年美國金融危機後,全球景氣能維持十多年繁榮,根本原因在於美國大規模量化寬鬆(包括發行貨幣)與中國產業發展所形成的全球貿易與金融結構:美國購買中國商品,中國則購買美國國債,雙方互利共贏。也可以說,這十年間美國印製貨幣輸出通膨,中國低價製造產品輸出通縮,兩股趨勢恰好相互契合。
全球跨國企業以供應鏈效率為優先,在中國設置生產據點,在美國/歐洲設置消費據點,藉此擴大利潤。中國 GDP 相對於美國的規模,從 2000 年的 10%、2008 年的 40%,成長至 2020 年的 68%,已達到足以讓美國切身感受到中國威脅其霸權地位的程度。作為疫情發源地的中國,今年 GDP 仍持續成長;相較之下,受創最嚴重的美國則經歷 GDP 負成長,使中國經濟追趕美國的速度進一步加快。
因此,美國如今正施壓企業以地緣政治效益而非供應鏈效率為核心重整供應鏈,並進一步加強鼓勵生產基地回流本國的措施及設置貿易壁壘。近期更有透過強化在美國市場上市之中國企業會計準則,藉此提高資本市場壁壘的趨勢。
因此,世界正處於一個轉折點:從 G2(美國、中國)共存,轉向美國在國際社會的領導力減弱、進入 G0 的世界。尤其是從事海外市場事業時,更應仔細觀察這種地緣政治脈絡對企業環境造成的影響。
4) De-Humane(從營運持續性角度去人化)
韓國的工業機器人普及率名列世界前茅。這原本是以僵化的就業結構與高工資等因素為背景;但以疫情為轉折點,不僅工業機器人,服務型機器人市場也吹起新風。過去的機器人著重大量生產體制與製造效率,未來則很可能成為維持企業營運持續性的必要手段。
這是因為許多產業曾因出現確診者而必須暫時關閉生產線或辦公大樓,因此正考慮在關鍵業務中導入機器人、AI、RPA,作為因應病毒的系統之一。從無人結帳機台、送餐機器人、機器人咖啡師,到近期道路管理公團與 NAVER 合作在高速公路休息站推動的智慧點餐,也都能看出這股趨勢。
5) Doubtful(不確定的未來與路徑風險增加)
企業通常會運用情境規劃方法推導未來情境,並思考因應策略。情境中可能包括(最壞)Worst/(最佳)Best 情境。疫情已成為嚴重影響情境推演的因素。究竟何時能透過疫苗接種完成群體免疫、讓疫情結束?其間是否可能出現其他變數(變種出現、疫苗副作用等)?未來充滿高度不確定性。
不確定性一旦升高,企業便會延後投資,家戶則會節制消費、努力儲蓄。兩者都不利於經濟復甦。所幸 11 月中旬,輝瑞、莫德納等公司傳出第三期臨床試驗的好消息,市場對疫苗使用的期待已經提高。美國等地大概會在明年 1、2 月正式開始接種。韓國的確診人數相對少於美國等地,預計會先觀察海外接種後是否出現副作用,再從明年 6 月左右正式展開接種。
如此一來,或許到明年底左右便能達到群體免疫水準,經濟也可望逐漸擺脫疫情影響。
6) Digital Primary(數位轉型與恢復客戶連結)
過去,事業可分為從數位出發與從實體出發兩類,趨勢則是以實體通路為主的大企業準備進行數位轉型;如今,無論大型企業或中小企業,數位轉型都已成為攸關眼前生存的議題。百貨公司、街邊店、連鎖餐飲、主題樂園等以實體據點為主、失去客戶連結的事業逐漸黯淡;相對地,線上串流、訂閱服務、個人化策展、直播電商、獨立品牌等數位型模式,透過資料驅動的 AI 與物流(配送、清晨配送、生鮮物流)創新,回應分散的客戶需求,正受到矚目。
尤其熟悉數位技術的 MZ(千禧世代與 Z 世代)逐漸成為消費主力後,這股趨勢似乎正成為市場主流。過去是線上/數位補充實體通路,如今只有迅速轉型為以線上/數位為主、實體通路為輔的結構,才具備生存條件。
在這個過程中,許多實體通路型事業已進行員工重新配置與優退等措施;隨著企業的事業體制持續改變,這種情況看來仍會延續至明年。
7) Deviate from a course(尋找新常態與核心能力的甜蜜點)
所有企業都有商業模式。問題在於,那並不是將疫情納入考量的商業模式。疫情使企業在客戶關係、轉移至數位通路等多個層面面臨挑戰。與其將這些變化解讀為暫時現象,認為只要暫避一下就會過去的一次性巨浪,不如把它視為看似熄滅、卻不時又重新燃起火焰的森林大火,可能更為恰當。
尤其即使疫情過去,仍會持續影響經濟與企業環境的因素主要有兩項。
第一,經濟三大主體(政府、企業、家戶)的債務都大幅增加。政府為了發放災難救助金與失業給付,企業為了發行維持經營穩定的公司債,家戶則為了生活資金與投資資金,各自增加了債務。這預示未來升息時所帶來的衝擊絕不會小。
第二,消費者(以及企業)的習慣已經改變。假設目前情況無論如何都會從今年 2 月維持到明年年中/年底,消費者與企業看來將在今年初開始改變的環境中生活超過 18 個月。
這段時間足以讓暫時性的行為定著為習慣。即使疫情過後,能抓住客戶的企業,很可能是在疫情期間持續探究消費者改變的習慣,並努力解決其痛點的企業。
8) Dive Concurrently(所有世代共享同時代經驗)
疫情不只代表危機。在 100 年間,究竟會有幾次所有世代在全球共同經歷相同事件的機會?疫情雖為許多人帶來健康風險以及經濟與生活上的不便,但另一方面,也創造出一個由擁有共同經驗者構成的龐大市場,成為一項機會。
長時間配戴口罩,容易因接觸造成皮膚問題,原有化妝品也可能沾染口罩;解決這些問題的企業,有時能打造出暢銷產品。此外,即使到了旅遊地點,人們也更渴望獨自分開睡覺和休息,因而讓車宿相關用品迎來商機。
除了讓遠距會議成為可能的 Zoom 快速成長,能取代便利貼、白板與全開紙等傳統實體會議必備用品的線上服務,也迎來前所未有的需求。如果能探究疫情所造成的新客戶痛點並妥善解決,便足以建立可面向全球銷售的商業模式。
9) Debt & (Dis-) Inflation(經濟主體債務暴增與流動性)
如前所述,經濟主體的債務暴增,其中尤其醒目的是全球主要中央銀行的貨幣發行量。以美國為例,為因應疫情,新發行的貨幣規模超過 GDP 的 20%。此次政權移交至拜登政府後,為實踐綠色新政等競選承諾,預計還會再進行一次龐大的美元供應。
這正在增加全球流動性,推升資產價格並壓低美元價值。以韓國而言,美元貶值反而使韓元升值,對出口企業造成部分負擔。利率方面,中央銀行制定的基準利率看來到明年底前不會變動,但需要密切觀察的是以國債殖利率為基礎的市場利率走勢。一般而言,通膨(物價上漲)預期升高時,債券殖利率也會上升;隨著 11 月傳出疫苗開發消息,以及不吝於擴大貨幣供給的美國民主黨籍總統當選,這類預期已開始增強。
若為籌措振興景氣的資金而大量發行國債,債券殖利率就會進一步上升。目前已進入必須解開一道高次方程式的階段:既要調節市場流動性,避免一路推升至物價上漲,又要以低利率發行國債。因此,除非如部分人士所憂慮般出現雙底衰退(雙重經濟衰退),否則市場利率最晚很可能從明年年中至年底開始上升,必須為此做好準備。
10) Do@Home(重新發現住家作為消費/生產空間)
住家通常主要被視為往返職場與學校之餘用來休息的居住空間。從本次疫情期間需求大增的產品來看,包括大型電視、高效能筆記型電腦(含網路攝影機)、家具(含書桌)、床,以及 Netflix 等內容服務。這是因為在家遠距辦公、處理公司工作或參與課程的情況下,住家作為消費與生產空間的用途正被重新發現。
在疫情嚴重的美國,相較於市中心的小坪數住宅,搬到較容易親近自然的郊區大型住宅之需求也有所增加。這是因為家人共處在家的時間大幅增加,需要更多各自獨立及共同使用的空間。遠距工作增加也減輕了通勤負擔,使住家不再需要像過去一樣一定要鄰近工作地點。因此,住家的角色重新定義後,也需要各種能充實居家生活的內容與服務,例如讓人們待在家中就能從事嗜好、運動、烹飪與聚會等活動的內容。
在運動方面,Peloton、Mirror 等可讓使用者即時連線教練進行團體訓練的智慧居家健身服務正受到矚目。
以上整理了疫情造成的 10 項商業影響。那麼,歸根究柢,從社會企業的立場來看,應以何種觀點理解這些變化並積極因應?不同於一般新創企業,社會企業中相對常見以實體通路、地方為基礎,以及旅遊/空間/社群/教育領域的事業。
這是因為相較於高科技,社會企業更常以低科技為基礎;相較於科技新創,也較常具備服務型新創的屬性。這一點顯示,社會企業相對而言可能更直接受到本次疫情衝擊。
疫情的威脅因素
- 債務負擔提高
- 實體通路與客戶的連結減弱
- 人員移動受限
- 空間群聚受限
- 節制消費、儲蓄增加
- 全球經濟萎縮
- 實體通路客群流失
- 在家消費、生產
- 消費者行為(習慣)改變
疫情的機會因素
- 以低利率為基礎的高流動性
- 強化數位型客戶連結
- 線上活動增加
- 外送、取貨、外帶日常化
- 報復性消費(疫情後遞延消費增加)
- 全球共同經驗市場誕生
- MZ 世代崛起(數位友善消費族群)
- 在家消費、生產
- 消費者行為(習慣)改變
然而,正如「危機」一詞本身便結合了威脅與機會,疫情對社會企業也同時展現機會的一面。上表簡要列出幾項疫情的威脅與機會。可以發現,幾乎所有威脅因素換個角度看,都能與機會因素一一對應。尤其是消費者行為(習慣)的改變,本身既是威脅,也是機會。
成為美國總統的拜登,在兒子因意外身亡後陷入消沉,據說一則兩格漫畫帶給他領悟,讓他得以走出悲痛。漫畫中,一名男子向上帝高喊:「Why Me(為什麼偏偏讓我遭遇這種考驗)?」從天而降的聲音回答:「Why Not(為什麼不能是你)?」
疫情無疑是一場對企業生存本身提出課題的重大事件,以善的影響力解決社會問題的社會企業也不例外。然而此刻,我們比任何時候都更需要深刻的智慧與堅定的勇氣,如實接受這種處境,將昨日的威脅轉化為明日的機會。
完。