執筆者 The Innovation Lab チョ・ヨンホ
今年は、誰も予想していなかったCOVID-19パンデミックという地球規模の出来事を経験し、企業と家計部門は、業績不振、所得減少、増大した債務による負担を抱えることになった。一方、機会という側面では、デジタル変革の時期を早める触媒として作用し、今後5年かかるはずだったことが1年に短縮されて起きているという話も頻繁に聞かれる。
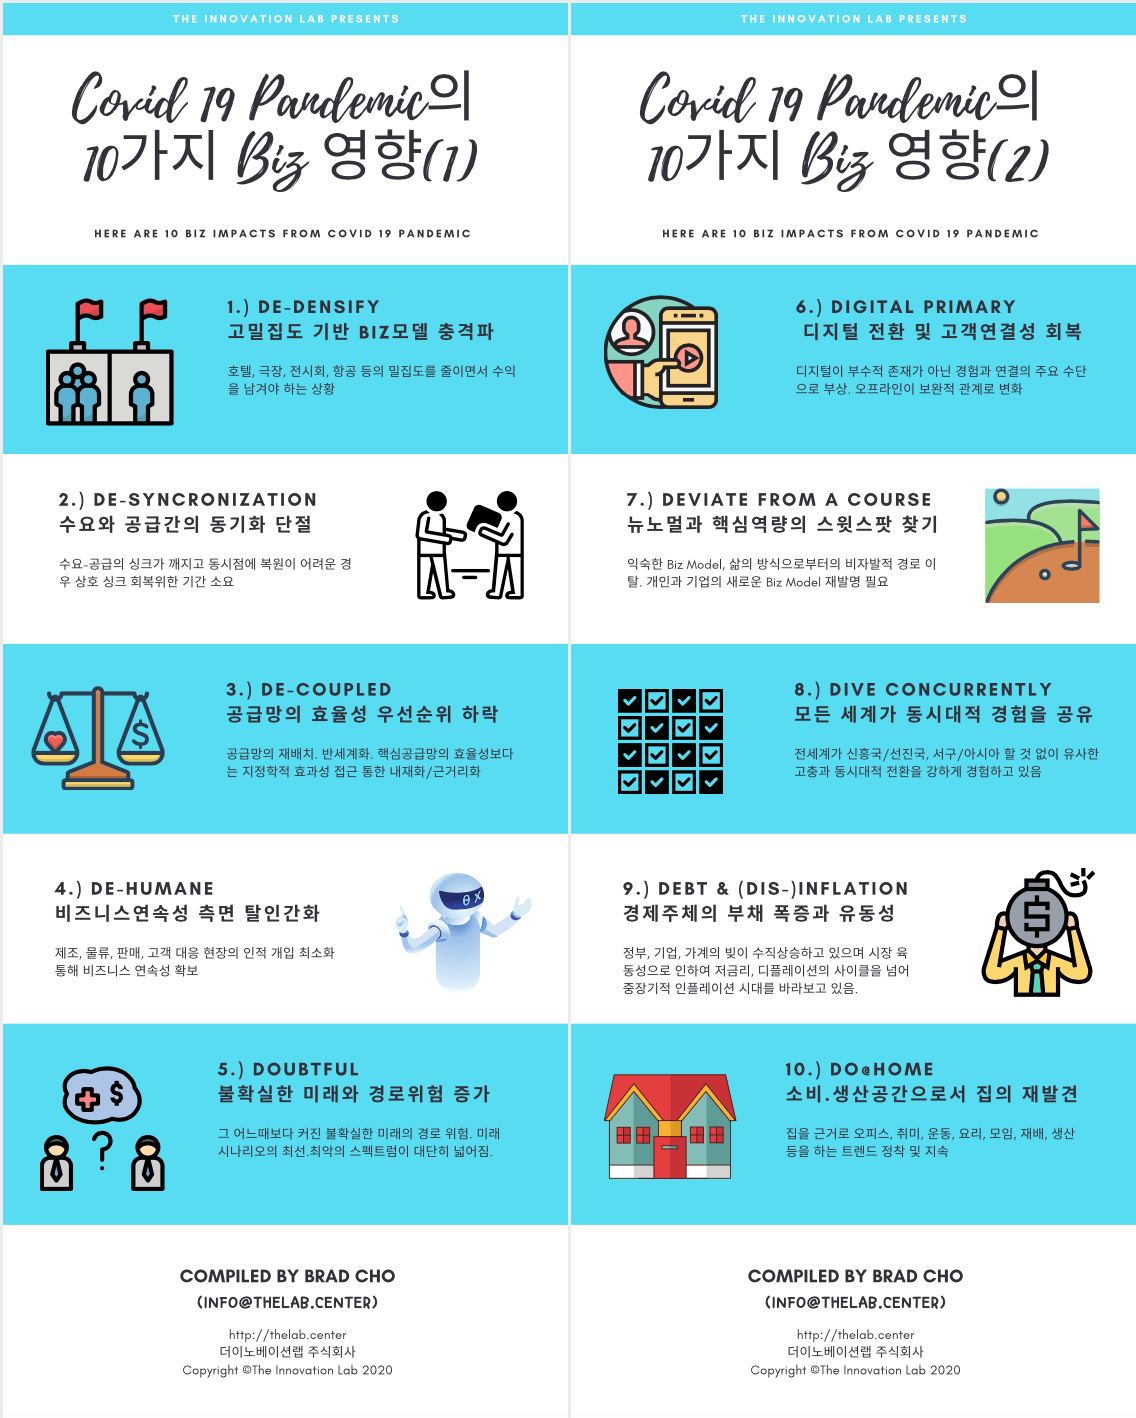
一年を締めくくる前に、このパンデミックがどのような側面で企業環境に影響を与えており、どのような対応が必要かを一度整理すべき時期に来ている。ここでは、その影響を10項目に分けて整理した。
1) De-Densify(高密度型ビジネスモデルへの衝撃波)
ウイルスの拡散を防ぐためのソーシャルディスタンスが、民間の自主的な取り組みと政府による強制措置の両面で適用されている。従来、一定水準以上の密集度を前提に構築された業界のビジネスモデルでは、固定費が変わらない一方で売上が減少し、収益性が悪化している。代表的に影響を受ける業種は、ホテル、映画館、展示・公演、旅行、航空分野である。ホテルは比較的緩やかに以前の水準へ回復しているが、インバウンド・アウトバウンド旅行と国際航空部門は、回復までなお長い道のりが残っているように見える。
2) De-Synchronization(需要と供給の同期の断絶)
需要と供給のつながりは通常、特定の場所と時点で需要者と供給者が出会い、互いのニーズを満たせるという期待に基づいている。しかし、パンデミックによって、この期待とつながりにずれが生じる現象が起きた。
消費者の立場では、行きつけの店を訪れると、ソーシャルディスタンスに関する政府方針により通常の営業時間に営業していなかったり、一時休業していたりすることがある。反対に、久しぶりに店を開けても、消費者がその事実を知らず、客足が戻るまでしばらく待たなければならないといった具合である。企業の立場では、顧客と電子メール、KakaoTalk、SMSを通じてアウトバウンドで積極的にコミュニケーションを取る手段が多いほど、こうした期待の不一致による困難を比較的克服しやすい。
3) De-Coupled(サプライチェーン効率性の優先順位低下)
2008年の米国金融危機以降、10年以上にわたり世界的な好況が続いた根本的な理由は、米国の大規模な量的緩和(通貨発行を含む)と中国の産業発展を背景に、米国が中国製品を購入し、中国が米国債を購入する、双方に利益のあるグローバルな貿易・金融構造が機能していたためである。米国が通貨を発行してインフレを輸出し、中国が製品を安価に生産してデフレを輸出する流れがうまくかみ合った10年だったともいえる。
グローバルな多国籍企業は、サプライチェーンの効率性を優先し、中国に生産拠点を、米国・欧州に消費拠点を置いて利益を拡大してきた。米国に対する中国のGDP規模は、2000年の10%から2008年には40%、2020年には68%へ成長し、米国が覇権国家としての地位に対する中国の脅威を強く実感する水準に達した。パンデミックの発生地である中国は今年もGDPが成長する一方、最大の被害国となった米国はGDPのマイナス成長に陥り、中国経済による米国への追い上げはさらに加速している。
そのため米国は現在、サプライチェーンの効率性よりも地政学的な有効性を中心に企業のサプライチェーンを再編するよう圧力をかけ、生産拠点を本国へ戻すためのリショアリング奨励策や貿易障壁の構築などを一層強化している。最近では、米国市場に上場する中国企業の会計基準を厳格化し、資本市場でも障壁を高めようとする傾向にある。
したがって、G2(米国、中国)が共存していた世界から、今後は米国の国際社会におけるリーダーシップが弱まり、G0の世界へ移行する転換点に来ている。特に海外を対象にビジネスを行う場合は、このような地政学的文脈が企業環境に及ぼす影響を十分に見極める必要があるだろう。
4) De-Humane(事業継続性の観点からの脱人間化)
韓国は、産業用ロボットの普及率が世界でも最も高い国の一つである。その背景には雇用構造の硬直性や高い賃金などがあったが、パンデミックを境に産業用ロボットだけでなく、サービスロボット市場にも新たな風が吹いている。従来のロボットは大量生産体制と製造効率に焦点を当てていたが、今後は企業の事業継続性を可能にする必須の手段となる可能性が高い。
これは特に、感染者の発生により生産ラインや社屋を一時閉鎖した経験のあるさまざまな業種が、必須業務でウイルスに対応できる体制の一つとして、ロボット、AI、RPAの導入を検討しているためである。この流れは、セルフ決済キオスク、配膳ロボット、ロボットバリスタだけでなく、最近、道路管理公団とNAVERが協約を結んだ高速道路サービスエリア内のスマートオーダーなどにも見て取れる。
5) Doubtful(不確実な未来と経路リスクの増大)
通常、企業はシナリオプランニングという手法を用いて将来のシナリオを導き出し、それに対する対応戦略を検討する。シナリオには、(最悪)Worst/(最善)Bestシナリオがあるだろう。パンデミックは、シナリオを導き出すうえで重大な影響を及ぼす要素となった。ワクチン接種によって集団免疫が確立し、パンデミックが終息するのはいつなのか、その間に別の変数(変異株の出現、ワクチンの副作用など)が生じる可能性はないのかなど、将来の不確実性は大きい。
不確実性が高まると、企業は投資を先送りし、家計は消費を控えて貯蓄に努めるようになる。いずれも経済回復にとって望ましい流れではない。幸い、11月中旬にPfizer、Modernaなどが第3相臨床試験で好材料を伝え、ワクチン利用への期待が高まっている。米国などでは、おそらく来年1月、2月に本格的な接種が始まるとみられる。韓国の場合、米国などと比べて感染者数が多くないため、海外での接種後の副作用の有無を見極めた後、来年6月頃から本格的な接種が進むとみられる。
そうなれば、おそらく来年末頃には集団免疫の水準に達し、経済もパンデミックの影響から徐々に抜け出せると期待したい。
6) Digital Primary(デジタル変革と顧客接続性の回復)
かつては、起点がデジタルの事業とオフラインの事業に分かれ、オフライン中心の大企業がデジタル変革を準備する流れだった。しかし今や、デジタル変革は大企業、中小企業を問わず、当面の生存に関わる課題となった。顧客とのつながりを失ったオフライン拠点型事業である百貨店、路面店、外食フランチャイズ、テーマパークなどが輝きを失う一方で、オンラインストリーミング、サブスクリプションサービス、パーソナライズド・キュレーション、ライブコマース、インディーブランドなど、細分化した顧客ニーズをデータ基盤のAIと物流(配送、早朝配送、生鮮物流)の革新によって捉えたデジタル基盤モデルが注目を集めている。
特にデジタル技術に慣れたMZ(ミレニアル世代とZ世代)が消費の中心として台頭し、この流れは市場の主流として定着しつつあるようだ。かつてはオンライン・デジタルがオフラインを補完する程度だったが、今やオンライン・デジタルを主軸とし、オフラインがそれを補完する構造へ速やかに転換することだけが、生存の要件となった。
この過程で、オフライン基盤の事業の多くが従業員の再配置や希望退職などを進めてきた。これは来年まで、企業の事業体制が変わる中で続くとみられる。
7) Deviate from a course(ニューノーマルとコア・コンピタンスのスイートスポットを探す)
すべての企業はビジネスモデルを持っている。問題は、それがパンデミックを考慮したビジネスモデルではないことにある。パンデミックによって、企業は顧客との関係性やデジタルチャネルへの移行など、さまざまな面で課題に直面している。こうした変化を一時的なものと解釈し、少しの間だけ避難すればよい一度きりの高波と理解するよりも、消えたように見えても所々で再び炎が燃え上がる山火事と捉える方が適切だろう。
特にパンデミックが過ぎ去った後も、経済と企業環境に残る影響は大きく二つある。
第一に、経済の3主体(政府、企業、家計)すべてで債務が大幅に増えたことである。政府は災害支援金と失業手当のため、企業は経営安定を目的とする社債発行のため、家計は生活資金と投資資金のために、それぞれ債務を増やした。この点は、今後金利が上昇した際の衝撃が決して小さくないことを予見させる。
第二に、消費者(および企業)の習慣が変わったことである。今年2月から来年半ば・末まで現在の状況がいずれにせよ続くと仮定すれば、消費者と企業は、年初から変化した環境の中で18か月以上生活することになるとみられる。
これは、一時的な行動が習慣として定着するのに十分な期間である。パンデミック後も顧客を引き付ける企業は、パンデミック期間中に変化する消費者の習慣を探究し、その悩みを解決するために努力した企業となる可能性が高い。
8) Dive Concurrently(すべての世代が同時代の経験を共有)
パンデミックは危機だけを意味するのではない。すべての世代が地球規模で同じ経験をする出来事が、100年の間に果たして何度あるだろうか。パンデミックは多くの人々に健康上のリスクと経済的・生活上の不便をもたらした一方、同質の経験をした巨大市場という一つの機会対象を生み出した。
マスクを頻繁に着用すると、接触による肌トラブルが起こりやすくなり、マスクに付着してしまう従来の化粧品の問題を解決する企業からは、ベストセラーが生まれることもある。また、旅行先でも一人離れて眠り、休みたいという欲求が高まり、車中泊関連用品にも機会が訪れた。
リモート会議を可能にするZoomが急成長しただけでなく、従来のオフライン会議で必需品だった付箋、ホワイトボード、模造紙などに代わるオンラインサービスにも、かつてない需要が生まれている。パンデミックによって生じた顧客の新たな悩みを探究し、うまく解決できれば、世界市場を対象に販売できる事業モデルが十分に成立するのである。
9) Debt & (Dis-) Inflation(経済主体の債務急増と流動性)
前述のとおり、経済主体の債務が急増する中で特に目立つのは、世界の主要中央銀行による通貨発行量である。米国の場合、GDPの20%を超える規模の通貨を新たに発行し、パンデミックに対処してきた。今回、バイデン大統領体制へ政権が移行すれば、グリーン・ニューディールなど公約した政策を実行するため、もう一度巨額のドルが供給される見通しである。
これは世界的な流動性を増大させ、資産価格の上昇とドル価値の下落を招いている。韓国では、ドル価値が下がる一方でウォンの価値が上がる現象が起きており、輸出企業にとって一部負担となっている。金利については、中央銀行が定める政策金利は来年末まで変動しないとみられるが、注意深く見るべき点は、国債金利を基礎とする市場金利の動きである。通常、インフレ(物価上昇)期待が高まれば債券金利も上昇するが、11月のワクチン開発のニュースと、金融緩和にためらいのない米国民主党系大統領の当選により、すでにこうした期待が強まっている。
景気刺激の資金を確保するために多くの国債を発行し続ければ、債券金利はさらに上昇する流れになるだろう。現時点では、市場の流動性が物価上昇にまで波及しないよう調整しながら、低金利で国債を発行するという複雑な方程式を解かなければならない段階へ移っている。そのため、一部が懸念するようなダブルディップ(二番底)が起きない限り、遅くとも来年半ばから末には市場金利が上昇し始める可能性が高く、これに備える必要がある。
10) Do@Home(消費・生産空間としての家の再発見)
家は通常、職場や学校へ通うために休息する居住空間という意味合いが大きかった。今回のパンデミックを通じて需要が大きく増えた製品を見ると、大型TV、高性能ノートPC(Webカメラを含む)、家具(机を含む)、ベッド、Netflixなどのコンテンツサービスである。これは、自宅でリモートワークをして会社の業務を行ったり授業に参加したりする状況の中で、消費・生産空間としての家の用途が再発見されているためである。
パンデミックが深刻な米国では、都心の狭い住宅よりも、自然に触れやすい郊外の広い住宅へ移る需要も増加した。家族が一緒に家で過ごす時間が大幅に増え、それぞれの空間と共に過ごす空間がさらに必要になったためである。リモートワークの増加も通勤負担を軽減するため、かつてのように必ず職場の近くに住む必要をなくす。こうして役割が再定義された家での暮らしを充実させるため、さまざまなコンテンツが必要になった。例えば、趣味、運動、料理、集まりなどを家にいながら行えるようにするものがそれに当たる。
運動に関しては、PelotonやMirrorのように、グループトレーニングをリアルタイムでコーチとつなぎ、実施できるスマート・ホームトレーニングサービスが注目を集めている。
以上、パンデミックによる10のビジネスインパクトを整理した。それでは結論として、ソーシャルベンチャーの立場から、こうした変化をどのような観点で認識し、積極的に対応する必要があるだろうか。一般的なスタートアップと異なり、ソーシャルベンチャーには、オフライン基盤、地域基盤、旅行・空間・コミュニティ・教育分野が比較的多く見られる。
これは、ソーシャルベンチャーが相対的に、ハイテクよりローテクを基盤とし、技術ベンチャーよりサービスベンチャーとしての性格を多く持つためである。この点は、ソーシャルベンチャーが今回のパンデミックの影響によって、より直接的な打撃を受けた可能性を示している。
パンデミックの脅威要因
- 増大した債務負担
- オフラインでの顧客接続性の低下
- 人々の移動制限
- 空間の密集に対する制限
- 消費抑制、貯蓄増加
- 世界的な景気後退
- オフライン顧客層の離脱
- 自宅での消費・生産
- 変化した消費者行動(習慣)
パンデミックの機会要因
- 低金利を背景とする高い流動性
- デジタル基盤の顧客接続性強化
- オンライン基盤の活動増加
- デリバリー、ピックアップ、テイクアウトの日常化
- リベンジ消費(パンデミック後の繰り越し消費増加)
- 世界的な同質経験市場の誕生
- MZ世代の台頭(デジタル親和性の高い消費者層)
- 自宅での消費・生産
- 変化した消費者行動(習慣)
しかし、「危機」という言葉自体が脅威と機会を合わせた語源を持つことからも分かるように、パンデミックはソーシャルベンチャーにとって同時に機会としての側面も持っている。上の表では、パンデミックの脅威と機会をいくつか簡潔に挙げた。ほぼすべての脅威要因が、別の側面では機会要因と一対一で対応していることが分かる。特に、変化した消費者行動(習慣)は、それ自体が脅威であると同時に機会でもある。
米国大統領となったバイデン氏は、息子を事故で亡くして落胆していたとき、2コマ漫画の一つの気付きによって悲嘆から抜け出せたという。その漫画で、神に向かって「Why Me(なぜ、よりによって私にこの試練を与えるのですか)?」と叫ぶ男性に、空からの声が伝えた言葉は「Why Not(なぜ、あなたではいけないのか)?」だったという。
パンデミックは確かに企業の存続そのものに課題を突き付ける大きな出来事であり、善いインパクトによって社会課題を解決するソーシャルベンチャーも例外ではありません。しかし、この状況をありのまま受け入れ、昨日の脅威を明日の機会へ変えていく深い知恵と確固たる勇気が、何よりも必要な時です。
終わり。